
La BCEAO révèle une inclusion financière en hausse dans l'UEMOA en 2025 : sept indicateurs clés à retenir
La Banque Centrale des États de l’Afrique de l’Ouest (BCEAO) publie dans son rapport annuel 2026 une photographie détaillée de l’inclusion financière dans l’UEMOA pour 2025. Sept indicateurs montrent des avancées significatives, mais des disparités persistent selon les critères retenus. Voici les données et leurs implications pour les institutions de la zone.
par Rédaction Lawing Tech (4 min de lecture)
Les indicateurs démographiques et géographiques : une progression marquée
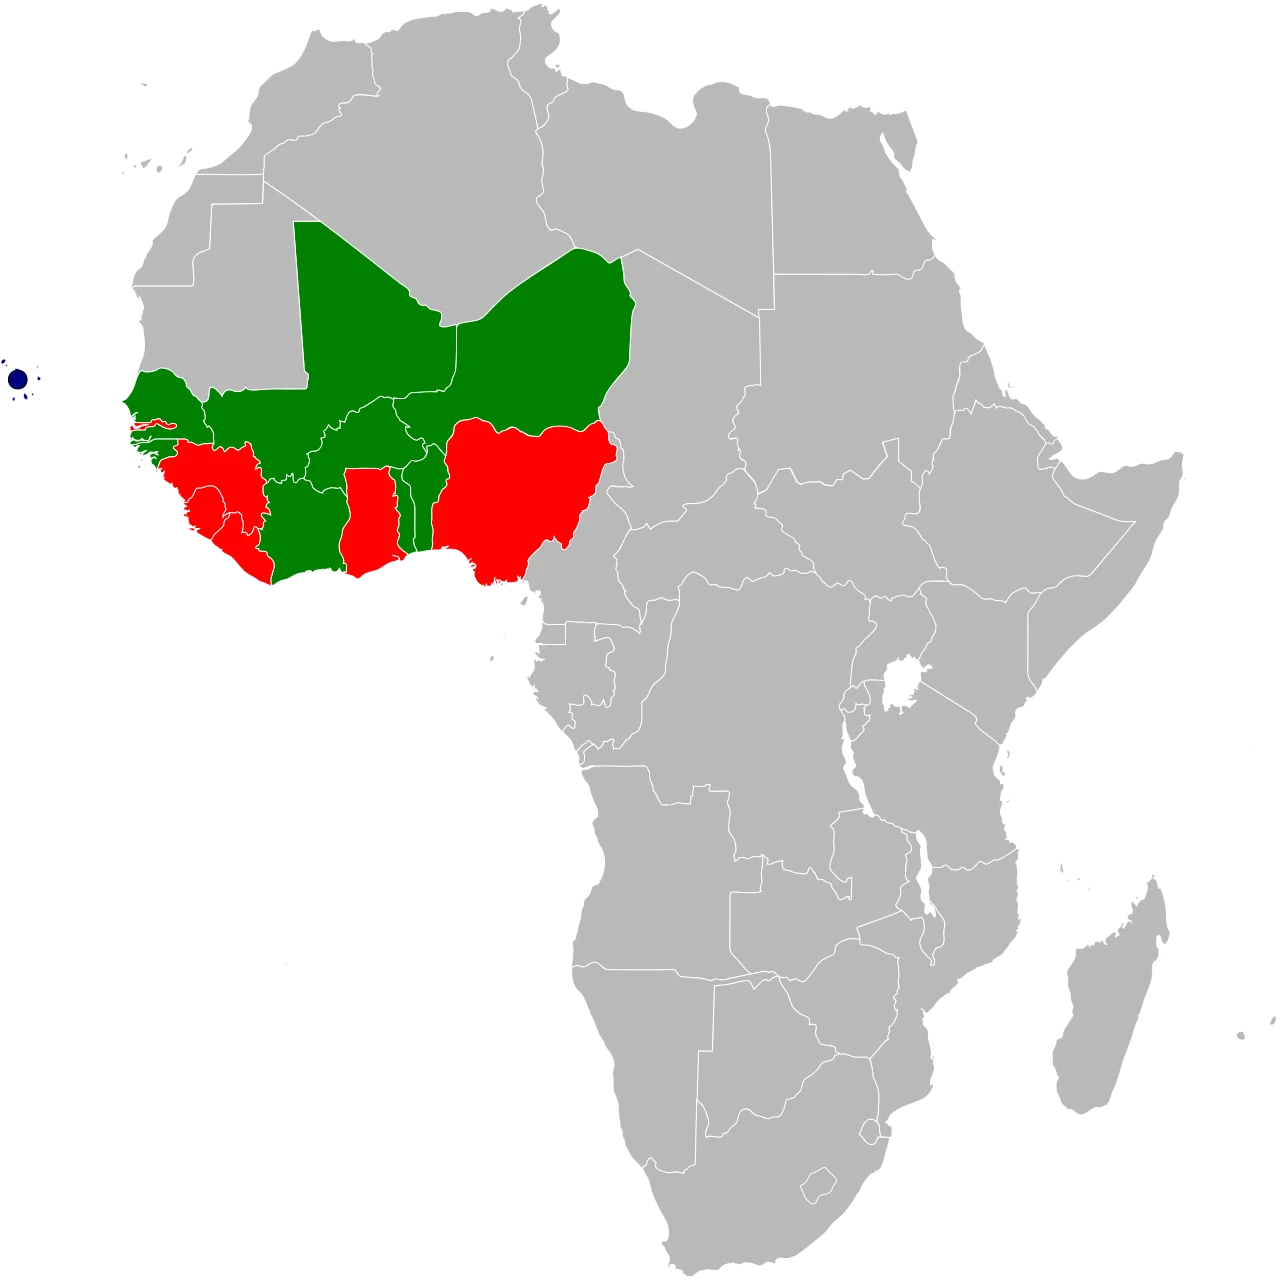
Le rapport annuel 2026 de la BCEAO met en lumière deux indicateurs clés mesurant la couverture des services financiers dans l’UEMOA : le taux global de pénétration démographique des services financiers (TGPSFd) et le taux global de pénétration géographique des services financiers (TGPSFg). En 2025, le TGPSFd a enregistré une hausse spectaculaire de 31 points pour atteindre 224 points de services pour 10 000 adultes, selon la BCEAO. Cela reflète une amélioration notable de l’accès aux services financiers au sein des populations, bien que le chiffre reste élevé en raison de la méthodologie de calcul (les points ne correspondent pas à des pourcentages directs).
Parallèlement, le TGPSFg a progressé de 93 points en 2025, passant à 563 points de services pour 1 000 km². Cet indicateur souligne une meilleure répartition territoriale des infrastructures financières, un enjeu crucial pour les zones rurales et les pays moins densément peuplés de l’UEMOA comme le Burkina Faso ou le Mali.
Avec une progression de 31 points du TGPSFd en un an, l’UEMOA confirme que l’inclusion financière n’est plus une question d’accès, mais de qualité et d’usage des services proposés.
Bancarisation : des progrès inégaux entre strict et élargi
Deux indicateurs de bancarisation sont particulièrement scrutés : le taux de bancarisation strict (TBS), qui mesure le nombre de comptes détenus dans des institutions financières formelles, et le taux de bancarisation élargi (TBE), incluant les comptes dans les institutions de microfinance et les systèmes de monnaie électronique. Cette progression, bien que modeste, confirme une tendance à la formalisation des services financiers.
En revanche, le TBE a connu une hausse plus significative, passant de 47,4 % à 50,6 % sur la même période. Cet écart entre les deux taux révèle que les solutions alternatives, comme les comptes de monnaie électronique ou les services de microfinance, restent dominants dans l’accès aux services financiers pour une large partie de la population. Pour les administrations et les entreprises du Bénin ou du Sénégal, cela souligne l’importance de renforcer les partenariats avec les acteurs de la microfinance et des fintechs pour élargir l’inclusion.
Utilisation et coût des services : des signaux contrastés
Cet indicateur, qui mesure la fréquence d’utilisation des services par les adultes bancarisés, montre une adoption plus active des outils financiers, un signe positif pour la stabilité économique de la zone. Cependant, cette progression reste inégale entre les pays membres, avec des écarts notables entre les capitales et les zones rurales.
Côté tarification, le rapport révèle des évolutions contrastées : le taux d’intérêt nominal des dépôts (TINd) a augmenté de 15 points de base pour s’établir à 5,41 % en 2025, tandis que le taux d’intérêt nominal des crédits (TINc) a diminué de 7 points de base pour atteindre 6,69 %. Cette dynamique pourrait influencer les stratégies des institutions financières locales, notamment dans leur capacité à attirer les épargnants tout en maintenant des conditions d’emprunt accessibles pour les PME et les ménages.
Ce que cela change ici : opportunités et défis pour les acteurs de l’UEMOA
Pour les entreprises et administrations du Bénin et d’Afrique de l’Ouest, ces données ouvrent des perspectives concrètes. D’abord, la progression du TGPSFg pourrait inciter les institutions publiques à accélérer le déploiement d’infrastructures financières dans les zones sous-desservies, en s’appuyant sur des modèles hybrides combinant agences bancaires et points de vente de monnaie électronique. Par exemple, au Bénin, où l’accès aux services financiers reste inégal entre Cotonou et les départements du nord, cette dynamique pourrait justifier des investissements ciblés dans les zones rurales.
Ensuite, la hausse du TBE suggère que les solutions de paiement mobile et les comptes de microfinance sont des leviers majeurs pour étendre la bancarisation. Les entreprises locales, notamment dans les secteurs de l’agriculture ou de l’artisanat, pourraient ainsi développer des partenariats avec des acteurs comme MoneyGram ou des fintechs régionales pour proposer des services adaptés à leurs clients non bancarisés. Pour les administrations, cela pourrait aussi servir de base pour repenser les aides sociales, en privilégiant des versements via des canaux digitaux déjà largement adoptés.
Enfin, les évolutions des taux d’intérêt offrent un cadre plus précis pour ajuster les politiques de financement. Les banques centrales nationales, comme la Banque des États de l’Afrique de l’Ouest (BEAC) pour les pays de la CEMAC ou la BCEAO pour l’UEMOA, pourraient utiliser ces données pour affiner leurs directives en matière de régulation des taux, afin de concilier attractivité pour les épargnants et accessibilité pour les emprunteurs. Pour les entreprises, cela pourrait se traduire par des conditions de crédit plus stables, facilitant les investissements dans des secteurs clés comme les énergies renouvelables ou les infrastructures numériques.
Sources
- Rapport annuel sur la situation de l’inclusion financière dans l’UEMOA au titre de l’année 2025Banque Centrale des États de l’Afrique de l’Ouest (BCEAO), 26 octobre 2026
Préparé par la veille de Lawing Tech à partir des sources citées. Notre charte éditoriale